Orçamento líquido
Separe gastos já pagos, despesas no destino, passeios, compras previstas e uma margem que não dependa do limite de crédito.
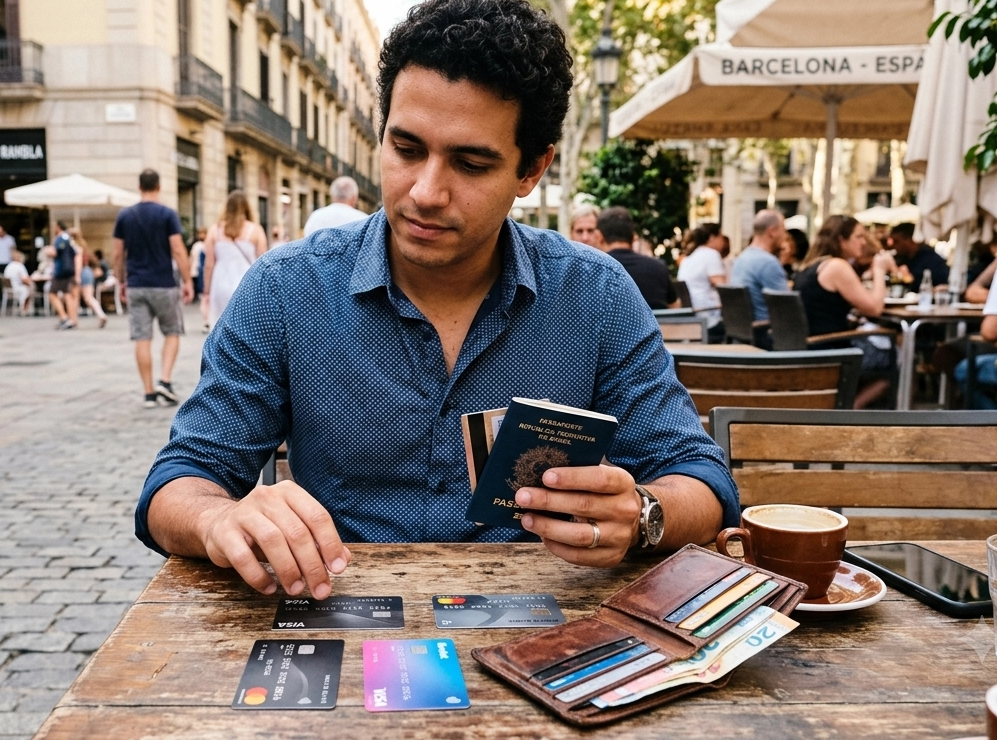
Como levar dinheiro para viagem internacional com segurança começa pelo orçamento e termina na redundância dos meios de pagamento. Cartão global ou débito pode atender gastos cotidianos; crédito pode ser útil em garantias, pré‑autorizações e contingência; espécie atende pagamentos em que o cartão não é aceito; e ATM pode repor moeda local ao longo da viagem. Em cada operação, compare moeda de cobrança, taxa de câmbio, spread, tarifa, tributo vigente e eventual DCC pelo custo total. No DCC, a escolha entre aceitar a conversão oferecida pelo estabelecimento/ATM ou manter a operação na moeda local deve ser do titular, com taxa e cobranças exibidas antes da confirmação.
Aprenda a combinar cartão global, cartão de crédito, espécie e ATM, comparar o custo efetivo total, entender DCC, montar orçamento diário, proteger contas e manter um plano de emergência em qualquer região do mundo.
Próximo passo: informe destino, datas, duração, viajantes, gastos já pagos, despesas ainda abertas e quais meios de pagamento você já possui. Assim é possível organizar uma arquitetura de pagamento por função, sem recomendar investimento nem prometer economia.
A estratégia mais resiliente combina três funções: pagar o dia a dia, garantir despesas maiores e manter liquidez de emergência. Calcule primeiro o que ainda será gasto no destino; depois distribua entre cartão principal, crédito de apoio, espécie inicial e saques planejados; por fim mantenha um segundo meio de pagamento guardado separadamente.
Para transformar roteiro, hospedagem e orçamento em uma proposta de viagem, consulte a agência de viagens Tom da Viagem. Esta página permanece focada em meios de pagamento, câmbio e organização financeira.
Combinação prática: cartão global ou débito para gastos correntes; crédito para hotel, locadora, compras maiores e contingência; espécie para pagamentos sem cartão; ATM para reposição de moeda local. Compare sempre câmbio, spread, tarifa, tributo vigente e eventual DCC pelo custo final.
| Meio de pagamento | Melhor uso | Custos a comparar | Risco e proteção |
|---|---|---|---|
| Cartão global ou débito internacional | Compras diárias, restaurantes, transporte e gastos rastreáveis. | Câmbio, spread, imposto vigente, conversão, plano e saque. | Levar cartão reserva, revisar limites e manter acesso ao bloqueio fora do aparelho principal. |
| Cartão de crédito | Hotel, locadora, depósito, compra maior e contingência. | Taxa de conversão do emissor, imposto vigente, anuidade, parcelamento e encargos. | Evitar depender do limite; habilitar alertas e conferir pré-autorizações. |
| Moeda em espécie | Primeiros gastos, mercados, transporte local, gorjetas e locais sem cartão. | Custo efetivo da compra, entrega, recompra e diferença entre notas. | Distribuir em locais separados, sem transportar o orçamento inteiro. |
| Saque em ATM | Reposição de moeda local conforme o consumo real. | Tarifa do operador, emissor, limite, câmbio, imposto e DCC. | Usar caixa em banco ou local protegido, cobrir o PIN e guardar o cartão antes de sair. |
| Carteira digital | Pagamento por aproximação onde houver aceitação. | Mesmos custos do cartão vinculado, além de conectividade e compatibilidade. | Não depender somente do telefone; manter cartão físico e recuperação da conta. |
Para aplicar essa divisão a um destino com deslocamentos e gastos variados, consulte o planejamento de custos e roteiro do Vietnã e separe reservas para transporte, hospedagem e despesas diárias.
Use este como o mapa principal da página. Ele separa o dinheiro por função e reduz a dependência de um único cartão, aplicativo ou carteira.
Leitura prática: defina quanto precisa permanecer disponível; separe o gasto cotidiano; preserve crédito para depósitos e compras maiores; planeje reposição de moeda local; e mantenha uma reserva independente que continue acessível se o meio principal falhar.
Não existe uma proporção universal. Cartão reduz o volume físico e facilita rastreamento; espécie resolve pequenos pagamentos e falhas de aceitação; ATM repõe moeda conforme o consumo; e crédito atende garantias e contingência. A melhor combinação depende do destino e do custo total.
É prático para hotéis, restaurantes, passagens e compras maiores. Oferece controle no aplicativo, mas depende de aceitação, rede, saldo, limites e funcionamento do emissor.
Rever os custos do cartãoÉ essencial para pequenos comerciantes, transporte local, gorjetas e emergências. Exige mais cuidado contra perda e furto e pode ter câmbio desfavorável em zonas turísticas.
Ver cuidados ao sacarCompare a operação completa: moeda debitada, câmbio, spread, tributo vigente, tarifa de conversão, saques, limites, suporte, bandeira e condições do plano. Uma cotação atraente perde valor se o cartão tiver baixa aceitação, limite inadequado ou custo alto para sacar.
Não olhe apenas a cotação. Some imposto vigente, tarifa de conversão, eventual taxa de fim de semana, franquia do plano e custos do cartão.
Entender impostos e tarifasFaça uma pequena conversão antes da viagem, acompanhe o valor final no aplicativo e evite concentrar todo o orçamento em uma única moeda ou plataforma.
Ver checklist financeiroLeve dois cartões de emissores ou bandeiras diferentes e guarde-os separadamente. Mantenha também uma pequena reserva em espécie.
Planejar formas de pagamentoPontos e milhas podem reduzir o valor pago em passagens e alguns serviços, mas não substituem o orçamento disponível durante a viagem. Compare primeiro a mesma passagem em dinheiro e em milhas, incluindo taxas, bagagem, flexibilidade e disponibilidade; só depois decida se vale transferir pontos.
Importante: esta seleção não é um ranking de popularidade nem uma recomendação comercial. Ela reúne programas de companhias aéreas e ecossistemas de pontos amplamente presentes no mercado brasileiro. Regras de acúmulo, transferência, validade, clubes, bônus e resgates podem mudar; confirme sempre no site oficial antes de mover pontos.
| Programa | Tipo | Como acumular | Como usar | O que conferir |
|---|---|---|---|---|
| LATAM Pass | Programa de fidelidade oficial da LATAM Airlines. | Voos LATAM e parceiros, cartões, parceiros de compras e serviços, hospedagem e Clube LATAM Pass. | Passagens LATAM e demais resgates disponibilizados pelo programa. | Milhas exigidas, disponibilidade, taxas em dinheiro, validade e regra da campanha. |
| Smiles | Programa de fidelidade da GOL. | Voos GOL e parceiros, cartões, transferências, hotéis, compras e Clube Smiles. | Passagens, hotéis e outros produtos e serviços da plataforma. | Validade conforme origem/categoria, preço do resgate, taxas e condições de bônus. |
| Azul Fidelidade | Programa de fidelidade da Azul. | Voos, parceiras elegíveis, bancos/cartões, parceiros comerciais e Clube Azul. | Passagens Azul, Azul pelo Mundo, Azul Viagens e outros resgates disponíveis. | Regras do parceiro, mínimo/prazo de transferência, preço do resgate e taxas. |
| Livelo | Ecossistema de pontos que pode funcionar como ponte para programas de viagem. | Instituições financeiras, cartões elegíveis, lojas parceiras, Clube Livelo e campanhas. | Transferência para mais de uma dezena de parceiros, incluindo Azul, LATAM Pass e Smiles, além de viagens e outros resgates. | Relação de transferência, mínimo, prazo de crédito, validade e campanha bonificada. |
| Esfera | Programa de pontos e recompensas ligado ao ecossistema Santander. | Cartões elegíveis, lojas parceiras, Clube Esfera, restaurantes, compra de pontos e campanhas. | Transferências para Azul, LATAM Pass, Smiles e parceiros internacionais, além de viagens e outros resgates. | Parceiro, relação/mínimo de transferência, prazo, validade e regulamento promocional. |
Simule datas, aeroportos, disponibilidade e quantidade de milhas antes de enviar pontos para um programa aéreo.
Uma emissão com muitas milhas pode ser fraca quando a mesma tarifa está barata em dinheiro. Inclua taxas cobradas à parte.
Campanhas bonificadas só são úteis quando prazo, validade, disponibilidade e regras combinam com uma utilização provável.
Verifique expiração no programa de origem, prazo de crédito e a validade que passará a valer após a transferência.
Se faltar pouco para um resgate já encontrado, calcule o custo adicional. Evite comprar grande saldo sem emissão planejada.
Continue mantendo cartão, espécie e reserva independente para transporte, alimentação, hospedagem e imprevistos.
(preço da passagem em dinheiro − taxas que continuam sendo pagas em dinheiro) ÷ milhas exigidas × 1.000O resultado mostra quanto valor de passagem você obtém para cada 1.000 milhas naquele resgate específico. Compare sempre a mesma rota, datas e condições de tarifa; bagagem, flexibilidade, cancelamento, disponibilidade e validade também importam.Fontes revisadas em 23/08/2026: páginas oficiais dos próprios programas. Percentuais de bônus, relações de transferência, mínimos, preços de clubes e validade universal não foram congelados porque variam por programa, categoria, origem dos pontos e campanha.
Antes de sacar, compare tarifa do operador, cobrança do emissor, limite diário, câmbio, tributo e eventual DCC. Quando existe tarifa fixa por operação, vários saques pequenos podem custar mais; quando o valor é alto, o risco de transportar espécie também aumenta.
| Etapa | O que conferir | Decisão prática | Sinal para cancelar |
|---|---|---|---|
| Escolher o caixa | Banco conhecido, iluminação, câmeras e ausência de peças soltas. | Preferir ATM dentro de agência, shopping ou aeroporto em horário movimentado. | Leitor estranho, teclado sobreposto ou pessoa oferecendo ajuda. |
| Inserir o cartão | Ordem da operação, idioma e possibilidade de retenção. | Guardar o telefone e observar o entorno. | Mensagem incomum ou falha repetida. |
| Escolher a moeda | Moeda local versus conversão DCC para reais ou outra moeda vinculada ao cartão. | Compare a taxa e as cobranças exibidas. Se não quiser a conversão do ATM, selecione a moeda local; se os detalhes não forem claros, cancele a oferta de DCC. | Taxa de câmbio, moeda ou cobranças adicionais não aparecem claramente antes da confirmação. |
| Revisar tarifas | Tarifa fixa do ATM, custo do emissor e franquia de saque. | Comparar outro caixa quando a cobrança for alta. | Valor líquido ou tarifa não aparecem antes da confirmação. |
| Definir o valor | Limite do caixa, limite diário e necessidade real de espécie. | Evitar vários saques pequenos quando a tarifa é cobrada por operação. | Valor acima do que pode ser guardado com segurança. |
| Finalizar | Cartão, dinheiro, recibo e notificação no aplicativo. | Guardar tudo antes de se afastar e revisar o débito. | Cobrança sem entrega de dinheiro; registrar o terminal e contatar o emissor. |
A cotação anunciada não mostra necessariamente o custo final. Para comparar duas opções, use o valor efetivamente debitado para obter ou gastar a mesma moeda, considerando câmbio, spread, tarifa, tributo vigente, sobretaxa do estabelecimento e DCC quando houver.
| Componente | O que significa | Onde aparece | Como comparar |
|---|---|---|---|
| Taxa de câmbio | Preço usado para converter reais e moeda estrangeira. | Aplicativo, fatura, casa de câmbio ou recibo. | Verificar quanto será debitado e quanto efetivamente será recebido. |
| Spread ou margem | Diferença adicionada pelo fornecedor à referência de mercado. | Pode estar incorporada na cotação sem linha separada. | Usar o custo final, não a frase “câmbio comercial”. |
| Tarifa fixa ou percentual | Cobrança do provedor, cartão, plano, entrega ou saque. | Resumo da conversão, tabela de tarifas ou ATM. | Simular o mesmo valor em todas as opções. |
| Imposto vigente | Tributo definido pela norma aplicável ao tipo da operação. | Resumo do fornecedor ou comprovante. | Confirmar a regra atual e identificar a natureza da operação. |
| DCC | Conversão oferecida pelo estabelecimento ou ATM para a moeda de origem do cartão. | Perguntas como “pagar em BRL”, “home currency” ou “guaranteed rate”. | Verificar câmbio, taxas e valor final nas duas moedas; se optar por não usar a DCC, manter a operação na moeda local e deixar a conversão ao emissor. |
| Sobretaxa do estabelecimento | Acréscimo por pagamento com cartão onde permitido. | Cardápio, caixa, site ou terminal. | Perguntar antes, comparar com espécie e solicitar recibo. |
| Pré-autorização | Bloqueio temporário de limite ou saldo por hotel e locadora. | Extrato como valor pendente ou reservado. | Confirmar valor, prazo de liberação e cartão aceito. |
A Visa explica que a conversão dinâmica pode oferecer pagamento ou saque na moeda de origem, incluindo taxa de câmbio e cobranças adicionais definidas pelo prestador da conversão.
Escolher a moeda local evita aceitar a conversão DCC oferecida pelo estabelecimento ou ATM, mas isso não prova, sozinho, que o custo final será menor. Compare os dados exibidos com as condições de conversão do seu emissor antes de decidir.
O Banco Central define o Valor Efetivo Total como custo que reúne taxa de câmbio, tributos e tarifas da operação.
Fontes: Visa — conversão dinâmica e Banco Central — Valor Efetivo Total.
DCC é a conversão oferecida pelo estabelecimento ou ATM para cobrar na moeda de origem do cartão. Se você não quiser essa conversão, escolha a moeda local. Se considerar a oferta, compare taxa de câmbio, cobranças adicionais e valor final antes de confirmar; se os dados obrigatórios não estiverem claros ou houver pressão, recuse a conversão.
Compare as estratégias pelo número de pontos únicos de falha. Dois cartões na mesma carteira não formam redundância real; limite de crédito não substitui reserva; e uma boa cotação só é útil quando o custo final, a aceitação e o acesso continuam adequados.
Comece pelo que ainda será pago no destino: alimentação, transporte, passeios, compras e imprevistos. Some uma reserva de contingência e depois distribua esse valor entre cartão, espécie e saldo disponível para saque. A média diária é uma ferramenta de controle, não um valor universal.
| Categoria | Como estimar | O que muda o valor | Forma de pagamento |
|---|---|---|---|
| Alimentação | Escolher exemplos reais de café, almoço, jantar, água e lanches na região. | Hotel com café, restaurante turístico, bebida e gorjeta. | Cartão em redes e espécie em mercados ou comida de rua. |
| Transporte urbano | Somar aeroporto, transporte público, táxi e aplicativos. | Horário noturno, bagagem, distância e cidade. | Cartão de transporte, aproximação, aplicativo e moeda local. |
| Entradas e passeios | Separar reservas antecipadas de compras no destino. | Guia, transporte, equipamento, taxa e temporada. | Cartão online e espécie para entradas menores. |
| Compras e extras | Definir teto separado do orçamento básico. | Souvenir, roupa, eletrônicos, lavanderia e farmácia. | Cartão com limite próprio e pequena quantia em espécie. |
| Reserva emergencial | Cobrir alimentação, transporte, contato e hospedagem temporária em caso de falha. | Destino remoto, conexão, saúde e flexibilidade das reservas. | Cartão separado, saldo acessível e pequena espécie protegida. |
Mercado, transporte público, atrações gratuitas e poucas compras. Não significa eliminar a reserva.
Refeições variadas, transporte misto e uma atividade paga, com controle diário.
Passeio, restaurante ou deslocamento caro deve ficar separado da média para não distorcer todos os dias.
Use a fórmula desta página para montar sua reserva; para roteiros, transporte, hospedagem e valores específicos do destino, consulte viagem para o Peru e viagem para o Chile.
Use este como o checklist operacional central: montar orçamento, pesquisar aceitação no destino, escolher cartões independentes, definir espécie inicial, planejar saques, comparar o câmbio pelo custo total, configurar acesso e manter a reserva separada.
Este checklist é exclusivamente financeiro. Para preparação documental, consulte o checklist de documentos para viagem internacional; para coberturas, consulte seguro viagem internacional; e, para atendimento comercial, entre em contato com a agência de viagens.
A estratégia mais resiliente evita concentração financeira e física. Cartão principal, backup, espécie e acesso digital devem continuar úteis mesmo quando um deles falha.
| Etapa financeira | O que conferir | Ação recomendada | Quando fazer |
|---|---|---|---|
| 1. Montar o orçamento | Hospedagem, alimentação, transporte, passeios, compras, taxas, gorjetas e margem para imprevistos. | Separe gastos já pagos dos valores que serão usados no destino e calcule uma média diária por cidade. | Antes de comprar moeda. |
| 2. Pesquisar o destino | Moeda local, aceitação de cartões, uso de espécie, disponibilidade de ATM e cobrança comum de gorjetas ou depósitos. | Adapte a proporção entre cartão e dinheiro ao tipo de viagem, às cidades e aos estabelecimentos previstos. | No início do planejamento. |
| 3. Escolher os cartões | Bandeira, limite, câmbio, imposto vigente, tarifas, suporte, bloqueio, PIN e funcionamento internacional. | Leve um cartão principal e outro de emissor ou bandeira diferente, guardados separadamente. | De 3 a 6 semanas antes. |
| 4. Planejar a moeda em espécie | Primeiros gastos, transporte do aeroporto, mercados, pequenos comércios, gorjetas e locais sem cartão. | Leve uma quantia moderada e evite concentrar todo o orçamento em espécie. | Antes do embarque. |
| 5. Comparar o câmbio | Cotação final, spread, imposto, tarifa de conversão, taxa de entrega e valor líquido recebido. | Compare o custo total, não apenas a cotação anunciada, e faça conversões em etapas quando isso fizer sentido. | Durante as semanas anteriores. |
| 6. Planejar saques em ATM | Tarifa do operador, tarifa do emissor, limite diário, franquia do plano e redes disponíveis no destino. | Prefira menos saques bem planejados, use ATMs confiáveis e, quando houver oferta de DCC, compare os dados exibidos; se optar por recusá-la, mantenha o saque na moeda local. | Antes da viagem e no destino. |
| 7. Evitar DCC | Opções como “pagar em reais”, “home currency” ou “conversão garantida”, acompanhadas da taxa e de eventuais cobranças adicionais. | Compare a oferta. Se optar por não usar DCC, mantenha a operação na moeda local; recuse quando os detalhes não forem claros ou quando houver pressão para aceitar. | Em cada compra ou saque. |
| 8. Testar acesso e segurança | Senha, PIN, biometria, notificações, roaming/eSIM, canais de suporte e bloqueio remoto. | Faça uma compra pequena antes de embarcar e salve contatos do banco fora do aplicativo. | Na semana da viagem. |
| 9. Distribuir a reserva | Cartão principal, backup, espécie, celular, documentos e acesso às contas. | Guarde cartões e dinheiro em locais diferentes e não exponha grandes valores em público. | No embarque e durante a viagem. |
| 10. Acompanhar os gastos | Saldo, extrato, cobranças duplicadas, recibos, limites e diferença entre orçamento planejado e gasto real. | Revise os débitos diariamente, mantenha uma margem intocada e bloqueie rapidamente qualquer transação suspeita. | Todos os dias da viagem. |
Resumo prático: calcule quanto ainda precisa gastar; use cartão para pagamentos rastreáveis, espécie para necessidades locais e ATM para reposição; compare o custo efetivo do câmbio e mantenha um segundo cartão e uma pequena reserva em local diferente.
Esta seção identifica o responsável editorial e separa a revisão factual de 25/09/2026, a seção complementar de pontos e milhas revisada em 23/08/2026 e o refresh editorial material de 30/08/2026.
Compromisso editorial: o guia ajuda o viajante a distribuir orçamento, meios de pagamento e contingência por função. A autoridade desta página vem de método explícito, critérios reproduzíveis, fontes primárias e limites claros — não de promessa de economia, uso pessoal de produtos ou resultado financeiro.
Winston Wilken, consultor de viagens e responsável editorial da Tom da Viagem, organiza o conteúdo com foco nas decisões práticas que surgem durante o planejamento de viagens internacionais.
A Equipe editorial Tom da Viagem revisa clareza, coerência, linguagem de risco, links oficiais, data de atualização e alinhamento entre tabelas, alertas e recomendações gerais.
A revisão editorial não equivale a auditoria bancária, parecer tributário, consultoria de investimentos ou validação individual de produtos financeiros.
O conteúdo parte de funções reais do orçamento de viagem — pagar, garantir, sacar, converter e recuperar acesso — e separa cada uma por aceitação, custo total, limite, liquidez e risco de falha.
A página não atribui ao autor uso pessoal, teste, conta, parceria, economia obtida, retorno financeiro ou resultado com banco, cartão, plataforma, ATM ou serviço de câmbio sem documentação correspondente.
Da mesma forma, não foram criados clientes, estudos de caso, comprovantes bancários ou comparações de produtos como se fossem evidência real. Os exemplos desta edição são explicitamente editoriais e hipotéticos.
Dados institucionais adicionais só são publicados quando houver confirmação documental adequada para exibição pública.
Última revisão factual desta seção: . Elementos autorais acrescentados em 18/08/2026.
VET, IOF, DCC, e‑DBV, tarifas e contestação foram revalidados em 25/09/2026. Pontos e milhas permanecem vinculados à revisão de 23/08/2026. Em 30/08/2026 houve refresh editorial material para reduzir redundâncias e concentrar a página em orçamento, meios de pagamento, câmbio, ATM, DCC, emergência e checklist.
O plano precisa funcionar mesmo sem carteira, celular principal ou internet. Separe o segundo cartão, pequena espécie, contatos de suporte e meios de recuperação; ative alertas e bloqueio remoto; e revise rapidamente qualquer cobrança não reconhecida.
Conectividade é um tema separado da estratégia financeira. Para entender instalação, compatibilidade, ativação e uso de dados, consulte o guia de eSIM para viagem internacional.
| Problema | Ação imediata | Recurso de backup | Preparação antes da viagem |
|---|---|---|---|
| Cartão recusado | Conferir moeda, limite, saldo e bloqueio; não repetir muitas vezes. | Segundo cartão ou pequena quantia em espécie. | Testar os cartões, PIN e compras internacionais. |
| Cartão perdido ou roubado | Bloquear, revisar transações e registrar ocorrência quando necessário. | Cartão de outro emissor guardado separadamente. | Salvar telefone do suporte e últimos dígitos fora da carteira. |
| Celular perdido | Bloquear linha, aparelho, e-mail e aplicativos financeiros. | Acesso por outro dispositivo e códigos de recuperação seguros. | Ativar localização, senha forte e recuperação da conta. |
| ATM debitou sem entregar dinheiro | Fotografar identificação do terminal, guardar recibo e avisar banco/operador. | Outro meio de pagamento sem repetir saque imediato. | Preferir ATMs em bancos e ativar notificações. |
| Sem internet | Usar documentos offline, Wi-Fi confiável ou contato da hospedagem. | Cartão físico e espécie emergencial. | Configurar eSIM/chip, mapas e contatos offline. |
| Gasto inesperado | Revisar orçamento e suspender compras não essenciais. | Reserva separada, sem usar limite inteiro do cartão. | Manter margem financeira e seguro compatível. |
Fontes oficiais e primárias para câmbio, tributos e pagamentos, além das páginas oficiais dos programas de fidelidade citados. Reconfirme antes de converter, sacar, pagar, transferir pontos ou emitir uma passagem, porque regras, tarifas, validade, disponibilidade e condições promocionais podem mudar.
Respostas curtas para as decisões que mais alteram a estratégia: cartão x espécie, DCC, ATM, pré-autorização, backup, declaração de espécie e cálculo do orçamento.
Não existe proporção universal. Separe primeiro o que já foi pago, estime gastos no destino, identifique onde cartão é aceito e mantenha espécie apenas para necessidades reais e contingência. Veja como calcular a necessidade por dia e categoria.
Pode ser prático, mas cria dependência de um único saldo, emissor, rede, aplicativo e dispositivo. Uma estrutura mais resiliente combina meio principal, backup separado e pequena liquidez em espécie. Compare cartão concentrado, espécie e arquitetura híbrida.
Isso pode ser DCC. Antes de aceitar, confira valor na moeda local e na moeda do cartão, taxa de câmbio e cobranças adicionais. Se não quiser essa conversão, mantenha a operação na moeda local. Use o checklist antes de confirmar DCC.
Compare a tarifa fixa do ATM, cobrança do emissor, limite diário, necessidade real de espécie e segurança para guardar o valor. Quando a tarifa é cobrada por operação, muitos saques pequenos podem elevar o custo. Veja o checklist completo para saque em ATM.
Pode comprometer temporariamente limite ou saldo disponível. Por isso, crédito usado para garantia não deve ser tratado como dinheiro livre para despesas cotidianas. Veja como pré-autorização entra no custo e no planejamento.
Guarde o segundo cartão e uma pequena reserva fora da carteira principal, mantenha contatos de suporte e códigos de recuperação acessíveis por outro meio e não dependa exclusivamente do aplicativo do celular. Veja o plano completo para perda, bloqueio ou falha do aparelho.
Sim. A página registra que, ao sair ou entrar no Brasil com montante superior a US$ 10.000 em papel-moeda, ou equivalente, há obrigação de e-DBV e procedimentos aduaneiros aplicáveis. Veja a orientação completa sobre espécie e declaração.
Informe destino, datas, duração, número de viajantes, gastos já pagos, despesas ainda abertas, perfil de consumo, meios de pagamento que já possui e orçamento disponível. Use o checklist financeiro antes de estruturar a estratégia.
Informe destino, datas, duração e estilo da viagem para estruturar orçamento, cartões, espécie, ATM e reserva sem depender de um único meio de pagamento.